İki evi olanlar dikkat! BDDK konut kredisi kurallarını değiştirdi

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), konut kredisi kullanımlarına ilişkin yeni bir düzenlemeye gitti. Alınan kararla, birden fazla konut sahibi olan kişilerin kullanabileceği kredilere yönelik sınırlamanın kapsamı değiştirildi. Daha önce en az bir konut sahibi olanlar için uygulanan düzenleme, artık en az iki konutu bulunan kişileri kapsayacak.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), kredi kartı kullanımında asgari ödeme tutarlarına yönelik limit dilimlerinde ve konut kredilerinde yeni düzenlemeye gitti.
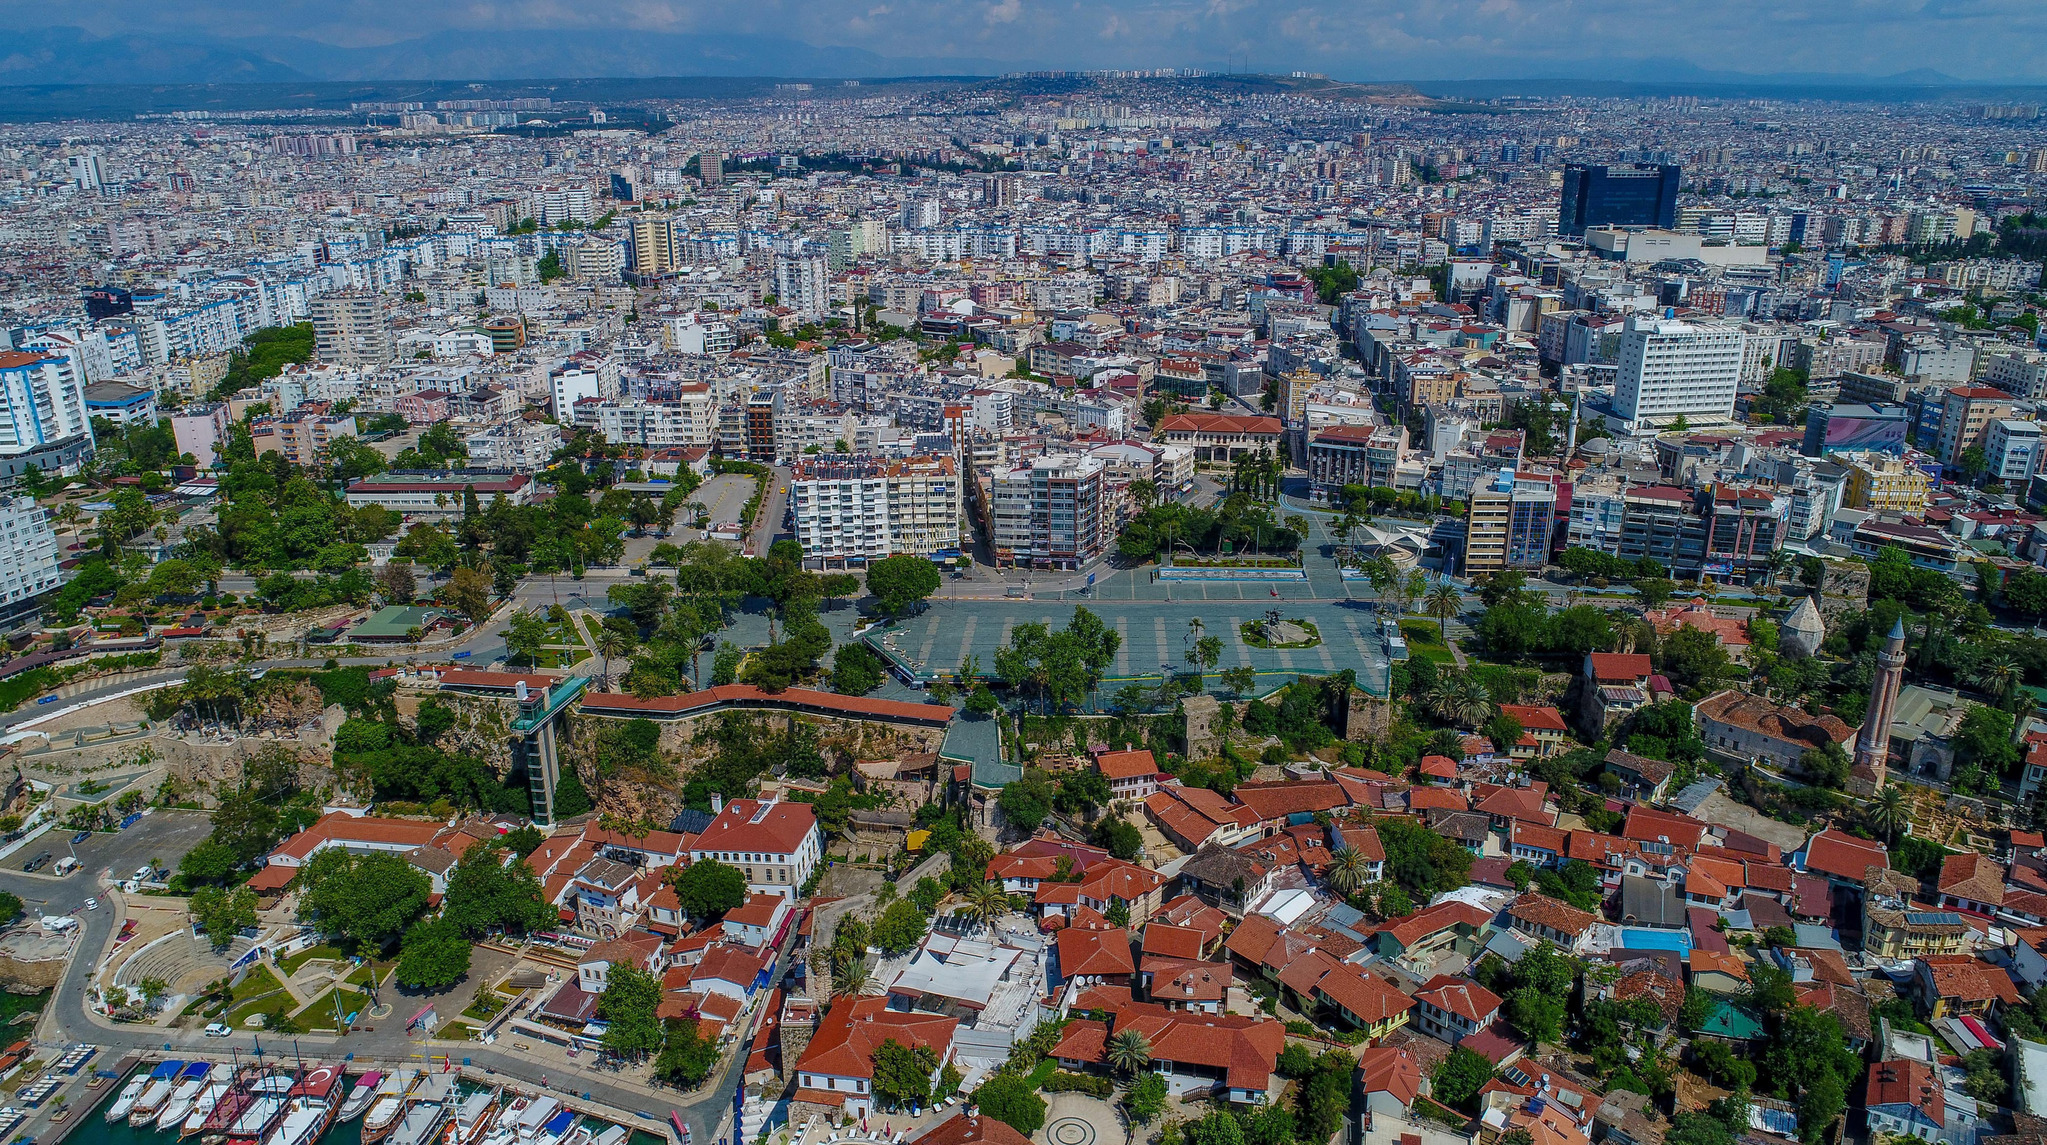
KONUT KREDİSİNDE YÜZDE 75 SINIRI
BDDK'nin yayımladığı yeni kurul kararına göre, tüketicinin kendisinin, eşinin veya 18 yaşından küçük çocuklarının adına en az iki konut bulunması halinde, konut kredilerinde uygulanacak azami kredi tutarının teminat olarak alınan konutun değerine oranı yüzde 75 azaltılacak.
Söz konusu düzenleme, 29 Ocak 2026 tarihli ve 11364 sayılı Kurul Kararı'nda belirlenen azami kredi tutarları üzerinden uygulanacak.
Böylece konut kredisi kullanmak isteyen ve kendisinin, eşinin ya da 18 yaşından küçük çocuklarının adına en az iki konut bulunan kişiler için kredi değer oranında yeni bir sınırlama getirilmiş oldu.
HİSSELİ TAPULARDA YENİ KRİTER
BDDK'nin kararında hisseli konut tapularının değerlendirilmesine ilişkin kurallara da açıklık getirildi.
24 Ağustos 2023 tarihli ve 10656 sayılı Kurul Kararı kapsamında yapılan düzenlemeye göre, ikiden fazla konutta hisseli tapu sahibi olanlar hariç olmak üzere, herhangi bir konut tapusunda yüzde 50 ve daha az hissesi bulunan kişilerin bu nitelikteki bir konutu, konut sahipliği değerlendirmesinde dikkate alınmayacak.
RİSKLİ YAPI NEDENİYLE YIKILAN KONUTLAR NASIL DEĞERLENDİRİLECEK?
Yeni kararda riskli yapı nedeniyle yıkılan veya hakkında yıkım kararı alınan konutlara ilişkin düzenleme de yer aldı.
Buna göre, tüketicinin kendisinin, eşinin veya 18 yaşından küçük çocuklarının malik olduğu konutun, 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında riskli yapı olarak tespit edilmesi nedeniyle yıkılmış olması ya da hakkında yıkım kararı alınması halinde, yalnızca bir konut konut sahipliği değerlendirmesinde dikkate alınmayacak.
 KREDİ KARTLARINDA ÖDEME ORANLARI DEĞİŞTİ
BDDK'nin yeni kararıyla konut kredilerinde birden fazla konut sahibi olma, hisseli tapu ve riskli yapı nedeniyle yıkılan konutların değerlendirilmesine ilişkin esaslar yeniden belirlenmiş oldu.

